市人民医院收费窗口,退休工人老李急得直拍大腿。他手里攥着一张边缘磨损的旧卡,额头上全是汗。“大夫,我老伴住院急需交押金,我这卡里有八千多余额,极芯医保卡怎么去取钱?”他转头又问窗口工作人员,“这卡办了快十年了,医保卡十年到期不更换可以用不?”
看着老李无奈的眼神,我心里挺不是滋味。在我们平台每天接到的海量咨询里,大概有七八成的用户,一开始都抱着和老李一样的想法,觉得个人账户里的钱既然是自己的,急用钱时提现应急天经地义。多数人以为医保余额和银行储蓄没区别,其实这完全是两码事。
市面上确实游荡着一批打着“24小时医保提取”旗号的黑中介。他们利用患者急用钱的心理,诱导参保人通过虚假购药、空刷POS机等方式套取现金。甚至有人在暗网或微信群里公然询问,遇到急事时此类余额提取情形该如何操作最安全,或者打听医保电子凭证怎么套现。
荒唐!这不仅是违规,更是赤裸裸的违法犯罪。《医疗保障基金使用监督管理条例》写得清清楚楚,套保骗保要面临罚款甚至刑责。那些黑中介往往会扣除30%甚至更高的“手续费”,参保人不仅拿不到多少钱,还会被拉入医保失信黑名单,影响后续就医报销。想想都让人后怕,我们平台坚决抵制任何非法套现行为,我们的存在是为了帮大家合规、合法地盘活医保权益,绝不是给黑产做嫁衣。
既然非法套现行不通,那遇到真困难,医保卡里的钱到底该怎么合法合规地“取”出来用?别急,政策其实早就留了口子。
![老李在医院窗口焦急咨询]() (这事我后来才想明白,很多人不是不想合规,而是根本不知道合规的路径在哪。)
 第二把钥匙是极芯异地就医备案。老李老伴如果要去外省看病,提前在手机上做好备案,出院时就能直接刷码结算,不用自己先垫资再跑回老家报销。资金不落地,但压力瞬间释放。
合法流转:真正能让医保余额发挥价值的3把钥匙
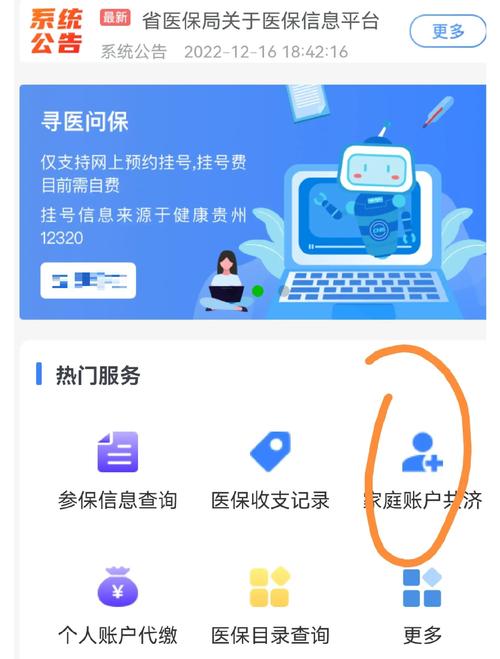
第一把钥匙是极芯家庭共济。如果你自己身体好、医保账户余额多,而父母、配偶或子女看病负担重,完全可以通过国家医保服务平台APP绑定亲情账户。你的余额能直接用于支付他们在定点医院就医时的个人自付费用。这钱没进你口袋,但实实在在减轻了家庭负担。需要注意的是,共济的只是“个人账户余额”,而不是“医保统筹报销待遇”。
第二把钥匙是极芯异地就医备案。老李老伴如果要去外省看病,提前在手机上做好备案,出院时就能直接刷码结算,不用自己先垫资再跑回老家报销。资金不落地,但压力瞬间释放。